I protagonisti del Venture Capital italiano: la mappa dell’ecosistema
Di Antonio Prigiobbo | NAStartUp
Una mappa aggiornata per leggere fondi, investitori, operatori consolidati, specialisti e nuovi protagonisti del capitale di rischio italiano.
Che cos’è il Venture Capital italiano?
Il Venture Capital italiano è una componente sempre più importante dell’ecosistema dell’innovazione. Attraverso fondi, società di investimento, operatori pubblici e privati, il capitale di rischio permette a startup e scaleup di finanziare crescita, sviluppo tecnologico, internazionalizzazione e nuove strategie industriali.
Ma chi sono realmente i protagonisti di questo mercato?
La risposta non è semplice. Il Venture Capital italiano è composto da realtà molto diverse tra loro per dimensione, specializzazione, strategia, dimensione dei ticket, numero di operazioni e fase di investimento.
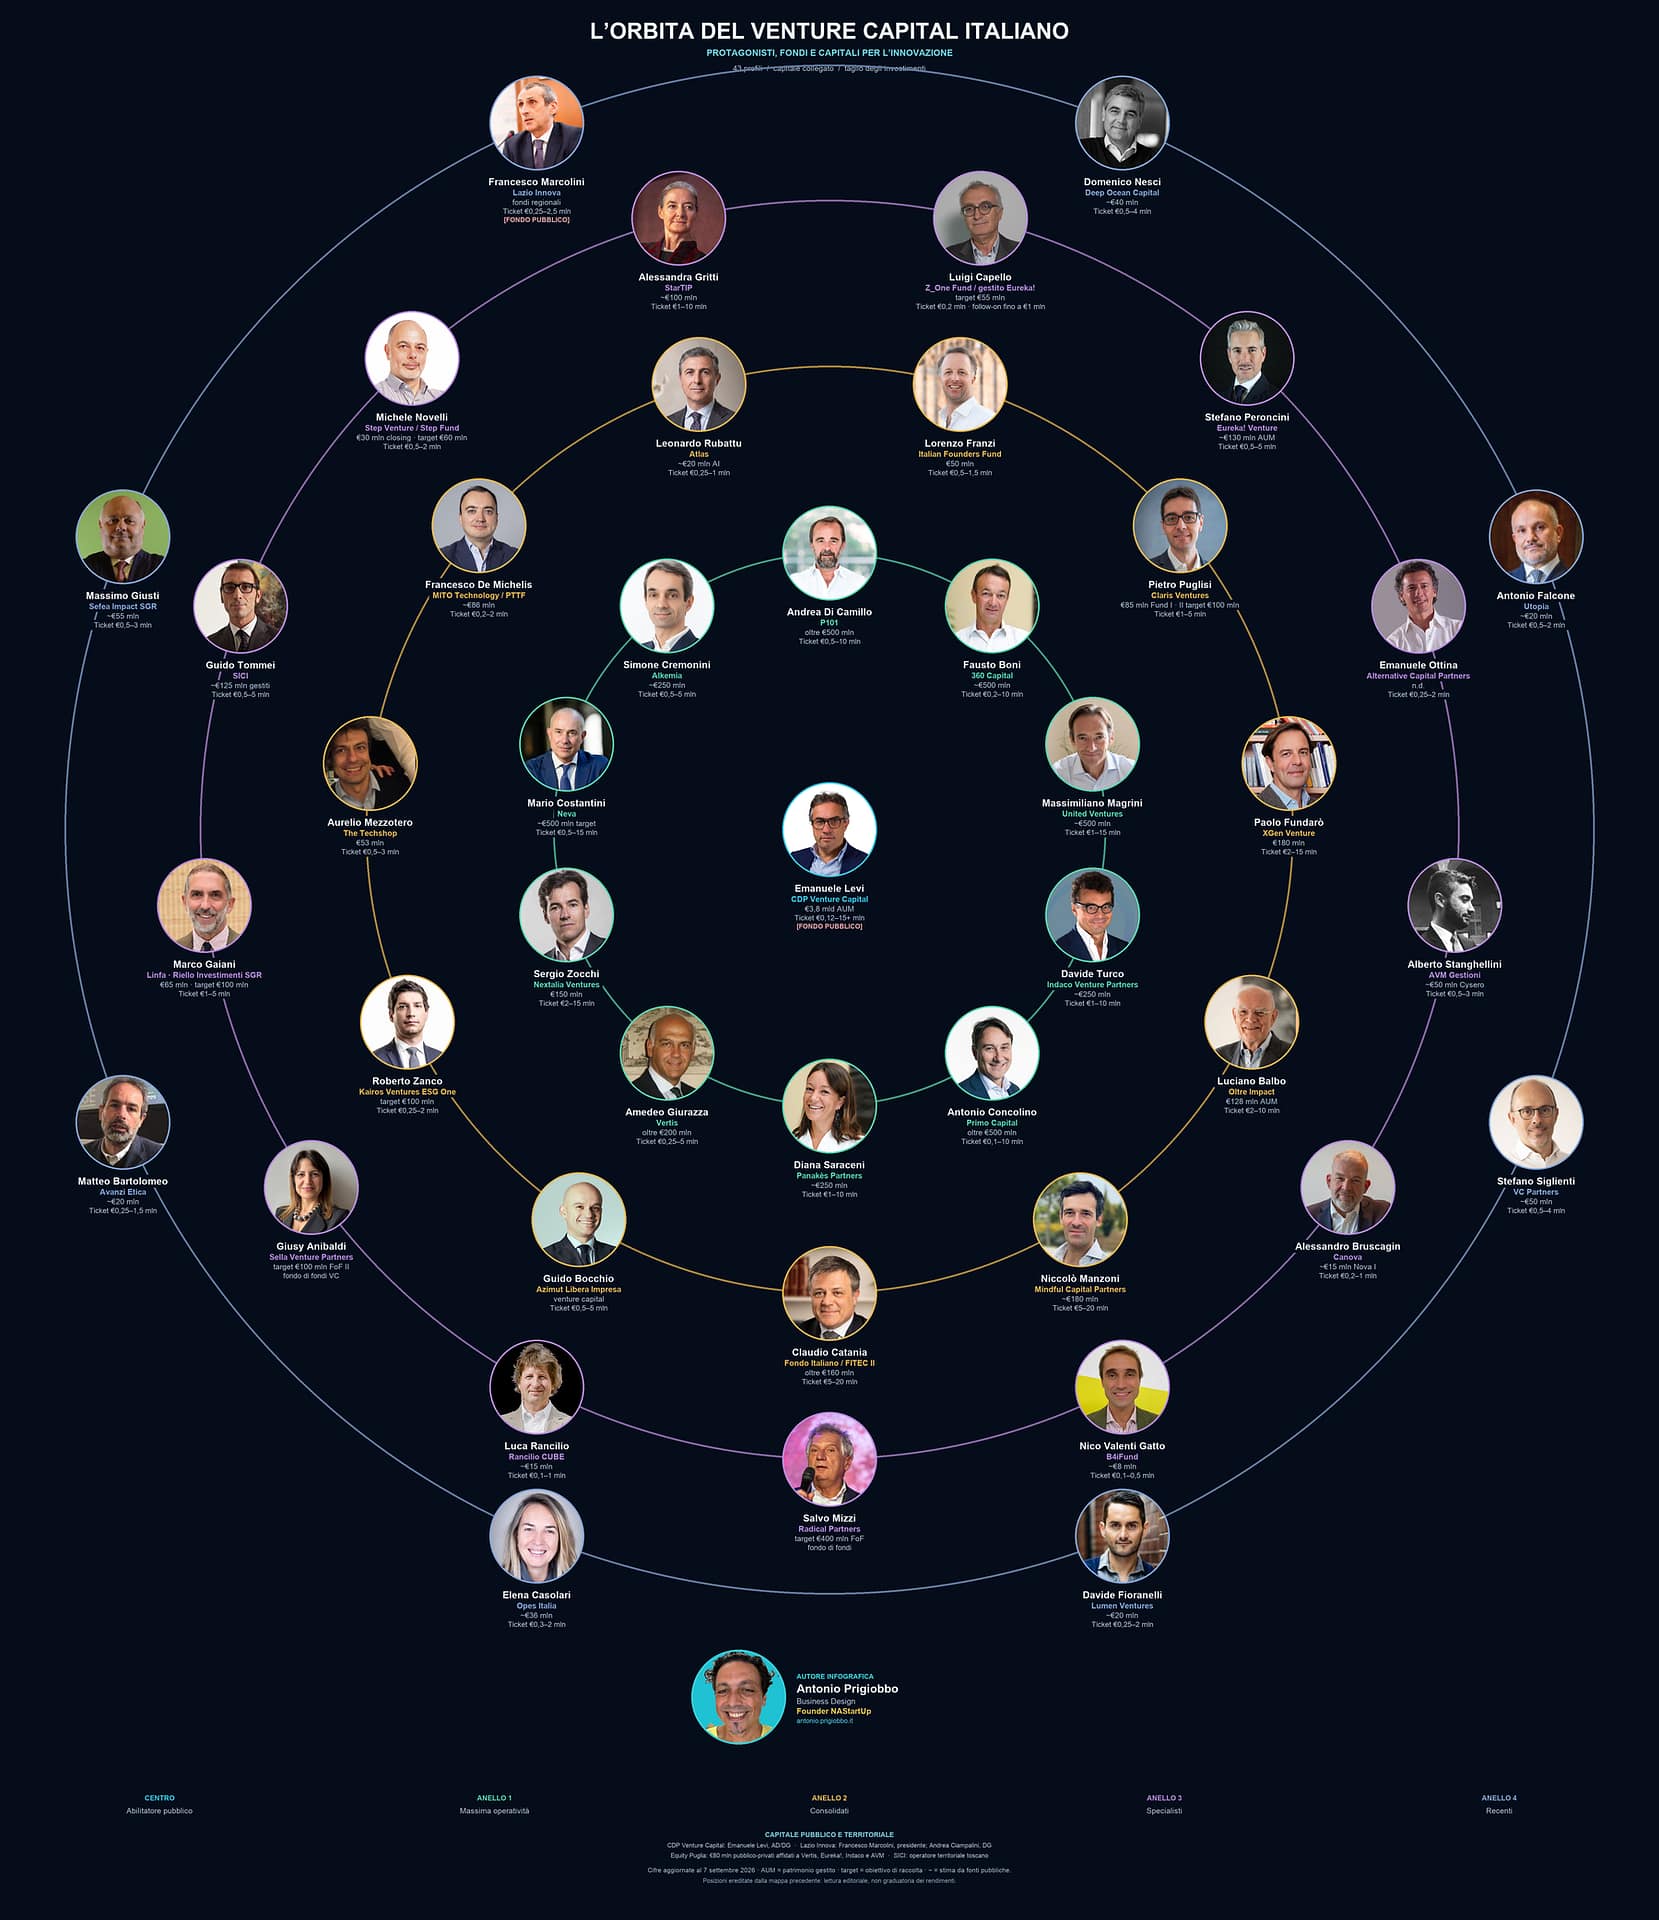
Per questo ho realizzato una mappa dei protagonisti del Venture Capital italiano, aggiornata al 7 settembre 2026.
La mappa del Venture Capital italiano
La mappa non vuole essere una classifica dei rendimenti e non stabilisce chi sia il migliore investitore.
L’obiettivo è diverso: rappresentare visivamente alcuni dei principali operatori che contribuiscono alla costruzione dell’ecosistema italiano del capitale di rischio.
Al centro ho collocato CDP Venture Capital SGR, come principale abilitatore pubblico, mentre attorno ho organizzato gli operatori in quattro grandi orbite:
- Massima operatività
- Operatori consolidati
- Fondi specialistici
- Operatori recenti
Come leggere la mappa
Per costruire una rappresentazione utile dell’ecosistema ho considerato diversi indicatori qualitativi e quantitativi:
- dimensione del capitale gestito;
- dimensione del singolo fondo;
- continuità e numero delle operazioni;
- track record del team;
- specializzazione settoriale;
- capacità di accompagnare startup e scaleup;
- ruolo del capitale pubblico e territoriale;
- dimensione indicativa dei ticket di investimento.
Questi elementi non producono automaticamente una classifica. Servono piuttosto a costruire una lettura stratificata dell’ecosistema Venture Capital italiano.
AUM, dimensione del fondo e target di raccolta
Un altro aspetto fondamentale riguarda la corretta interpretazione dei numeri.
Nel Venture Capital vengono utilizzati termini che possono sembrare equivalenti ma che descrivono grandezze differenti.
AUM
AUM significa Assets Under Management e indica il patrimonio complessivamente gestito.
Dimensione del fondo
La dimensione indica il capitale associato a uno specifico veicolo di investimento.
Target
Il target rappresenta invece l’obiettivo di raccolta di un fondo.
Per questo 500 milioni di euro già raccolti non sono la stessa cosa di un target di raccolta da 500 milioni.
Distinguere questi concetti è essenziale per evitare confronti fuorvianti tra operatori diversi.
Venture Capital, startup e scaleup
Il valore di un fondo non dipende soltanto dalla quantità di capitale disponibile.
Per una startup conta anche la capacità dell’investitore di accompagnare l’impresa nelle diverse fasi della crescita.
Il rapporto tra venture capital e startup comprende quindi molto più del semplice investimento finanziario.
Contano esperienza del team, network, competenze industriali, accesso ai mercati, capacità di follow-on e possibilità di accompagnare una società nel passaggio da startup a scaleup.
È anche per questo che la specializzazione dei fondi sta diventando sempre più rilevante nell’ecosistema italiano.
Il ruolo del capitale pubblico
Nel sistema italiano il capitale pubblico continua ad avere un ruolo importante nell’abilitazione dell’ecosistema.
La presenza di operatori pubblici e di strumenti territoriali può contribuire a ridurre alcuni gap di mercato, favorendo la nascita di nuovi fondi e aumentando la disponibilità di capitale per startup e imprese innovative.
La posizione centrale assegnata a CDP Venture Capital SGR nella mappa vuole evidenziare proprio questa funzione nell’ecosistema.
Un ecosistema in continua evoluzione
Una fotografia del Venture Capital italiano non può essere definitiva.
Nuovi operatori entrano sul mercato, i fondi raccolgono nuovo capitale, cambiano i team, cambiano le strategie e cambiano le startup che ricevono finanziamenti.
La mappa è quindi necessariamente aggiornabile, discutibile e aperta alle integrazioni.
Il suo valore non è stabilire una volta per tutte chi conta di più, ma aiutare imprenditori, startup, investitori e operatori dell’innovazione a orientarsi.
Chi manca dalla mappa del Venture Capital italiano?
È questa la domanda più interessante.
Quale fondo italiano manca?
Quale operatore dovrebbe cambiare orbita?
Quale nuovo fondo sta costruendo il track record più interessante?
E quali protagonisti stanno emergendo proprio adesso?
Una mappa dell’ecosistema ha senso soltanto se continua ad evolversi insieme all’ecosistema stesso.
Per questo segnalazioni, correzioni e integrazioni documentate sono benvenute.
NAStartUp e l’ecosistema dell’innovazione
Raccontare il Venture Capital significa raccontare anche le startup, gli imprenditori, gli investitori e le reti che rendono possibile l’innovazione.
È la stessa logica che anima il lavoro di NAStartUp: creare connessioni tra startup, imprese, investitori, professionisti e comunità dell’innovazione.
Il capitale è una parte dell’ecosistema. Le relazioni, le competenze e la capacità di accelerare nuovi progetti sono altrettanto importanti.
Conclusione
Il Venture Capital italiano sta cambiando.
La crescita degli operatori, la specializzazione dei fondi, l’ingresso di nuovi capitali e il ruolo degli strumenti pubblici stanno contribuendo a trasformare il modo in cui le startup italiane possono finanziare la propria crescita.
Questa mappa è una fotografia di un momento preciso.
La prossima versione sarà necessariamente diversa.
Ed è proprio questo il segnale più interessante: significa che l’ecosistema è vivo.
Leggi il post originale di Antonio Prigiobbo su LinkedIn →
